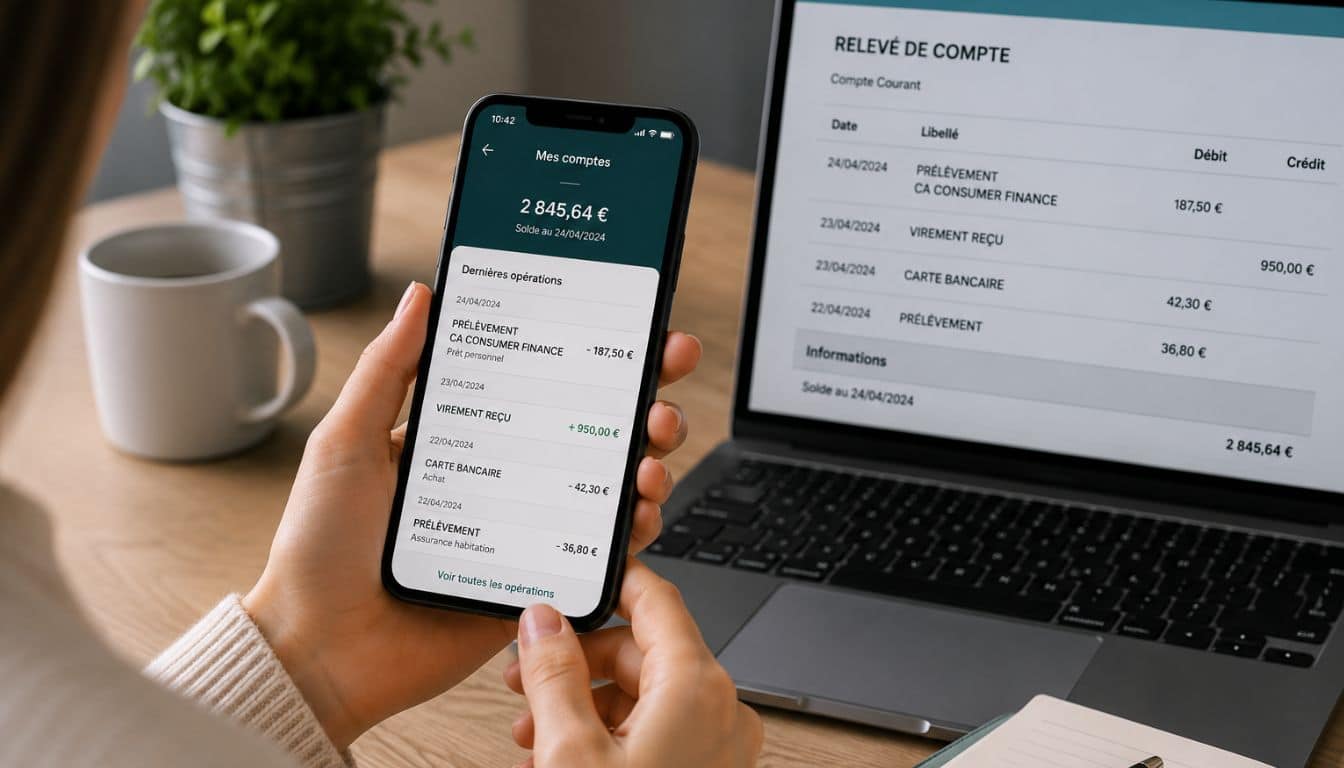
Un prélèvement « PRLV SEPA CA Consumer Finance » est un débit automatique lié à un mandat SEPA que vous avez signé, le plus souvent pour une mensualité de crédit à la consommation ou de carte de paiement en plusieurs fois. CA Consumer Finance est la filiale de crédit à la consommation du groupe Crédit Agricole, et plusieurs marques de crédit s’appuient sur elle. Pour savoir si le débit est légitime, retrouvez le contrat concerné, comparez le montant à votre échéancier, puis contactez l’organisme ou votre banque si rien ne correspond.
Voir apparaître une ligne que l’on ne reconnaît pas sur son relevé est toujours désagréable, surtout quand le libellé est abrégé. Dans le cas de CA Consumer Finance, la réponse est souvent simple : un crédit, une carte ou un achat financé a été souscrit, parfois il y a longtemps, et le mandat SEPA signé à ce moment-là autorise les débits. Reste à le vérifier méthodiquement, sans paniquer et sans bloquer un prélèvement qui serait en réalité dû.
Que signifie un PRLV SEPA CA Consumer Finance sur votre relevé ?
« PRLV » est l’abréviation bancaire de prélèvement. « SEPA » désigne l’espace unique de paiement en euros, qui harmonise les virements et les prélèvements entre les pays participants. Quant à CA Consumer Finance, c’est le créancier : l’entité qui a prêté l’argent ou qui finance votre achat. Le libellé complet indique donc qu’un créancier est autorisé à prélever une somme sur votre compte bancaire.
Ce créancier n’est pas toujours celui dont vous connaissez le nom commercial. Un crédit souscrit chez un distributeur, sur un site marchand ou via une enseigne partenaire peut être porté par une société de financement, et c’est son nom juridique qui s’affiche au débit. D’où la surprise fréquente : vous n’avez jamais traité avec « CA Consumer Finance » en direct, mais votre contrat a bien été financé par elle.
D’où vient le mandat SEPA : les origines les plus courantes
Un prélèvement ne part jamais sans mandat. Lors de la souscription, vous avez signé (sur papier ou en ligne) une autorisation qui contient votre IBAN, le nom du créancier et un identifiant de mandat. Voici les situations qui expliquent le plus souvent un débit :
- un crédit personnel ou un prêt affecté (voiture, travaux, équipement) en cours de remboursement ;
- un crédit renouvelable associé à une carte de magasin ou à une réserve d’argent ;
- un paiement en plusieurs fois proposé en caisse ou sur un site marchand ;
- un regroupement de crédits ou un rachat de dossier dont vous aviez oublié l’existence ;
- un contrat souscrit par un proche ayant accès à votre compte, par exemple un co-titulaire.
Le dernier cas mérite d’être regardé de près dans les situations familiales sensibles. Quand un proche fragile gère mal ses dépenses, des crédits peuvent s’accumuler sans que l’entourage le sache. L’article Personne incapable de gérer son argent détaille comment accompagner concrètement quelqu’un dans cette situation.
Vérifier un prélèvement CA Consumer Finance en quatre étapes
Avant toute contestation, prenez dix minutes pour recouper les informations. La plupart des doutes se règlent à cette étape.
- Relever les détails du débit. Notez la date, le montant exact, le libellé complet et, si votre banque l’affiche, la référence unique du mandat (RUM) et l’identifiant créancier.
- Chercher le contrat correspondant. Fouillez vos courriels et courriers : offre de crédit, tableau d’amortissement, confirmation d’achat financé, relevé de carte. Regardez aussi les mois précédents, car une mensualité constante est un bon indice.
- Comparer au montant attendu. Une mensualité de crédit classique reste stable. Un crédit renouvelable varie selon l’utilisation de la réserve et peut donc changer d’un mois à l’autre.
- Interroger le créancier. Via l’espace client ou le service relation clientèle de la marque concernée, demandez à quel contrat se rattache le mandat et obtenez une copie de l’échéancier.
Si vous découvrez un débit sans contrat connu, ne le laissez pas traîner. Plus vite vous réagissez, plus la procédure auprès de votre banque est simple.
Le débit n’est pas reconnu : contester un prélèvement SEPA
Le prélèvement SEPA protège le payeur, avec des délais à connaître. En règle générale, pour un prélèvement qui était autorisé, vous pouvez demander le remboursement à votre banque dans un délai de huit semaines à compter du débit. Pour un prélèvement non autorisé, c’est à dire sans mandat valable, le délai est beaucoup plus long, de l’ordre de treize mois. Ces délais et leurs conditions sont fixés par la réglementation et peuvent être précisés dans votre convention de compte : vérifiez-les auprès de votre agence.
La démarche passe par votre banque, pas seulement par le créancier. Précisez la date, le montant, le libellé et indiquez que vous ne reconnaissez pas l’opération ou que vous n’avez signé aucun mandat. En parallèle, écrivez à l’organisme avec accusé de réception. Gardez une trace de chaque échange : elle vous servira si le dossier se complique.
Attention cependant : contester un prélèvement légitime n’efface pas la dette. Si le crédit existe réellement, un impayé peut entraîner des frais et un incident de remboursement. Contestez donc uniquement après avoir fait les vérifications précédentes.
Date de prélèvement CA Consumer Finance : peut-on la changer ?
Beaucoup de lecteurs cherchent à déplacer la date pour qu’elle tombe après l’arrivée du salaire. C’est souvent possible, notamment en se connectant à l’espace client de la marque de crédit concernée, qui propose parfois de modifier la date des mensualités. Les conditions dépendent du contrat : certaines marques limitent le nombre de changements ou imposent un délai avant la première échéance.
Voici un repère simple pour choisir la bonne date.
| Situation | Date conseillée | Pourquoi |
|---|---|---|
| Salaire versé en fin de mois | Début de mois, quelques jours après la paie | Le compte est approvisionné au moment du débit |
| Revenus variables ou prestations | Après la date de versement habituelle | Éviter un rejet pour provision insuffisante |
| Plusieurs crédits en cours | Dates étalées sur le mois | Ne pas concentrer les débits sur une seule semaine |
Si le compte est à découvert au moment du passage, le prélèvement peut être rejeté et des frais bancaires s’ajouter. Mieux vaut anticiper que subir. Sur la manière dont les prélèvements pèsent sur un budget, la lecture de Saisie sur salaire montre ce qu’il reste réellement sur le compte chaque mois quand les retenues s’accumulent.
Arrêter ou révoquer un prélèvement SEPA CA Consumer Finance
Deux leviers existent, et ils n’ont pas le même effet. Le premier consiste à révoquer le mandat auprès du créancier, ce qui met fin à l’autorisation de débit. Le second est l’opposition auprès de votre banque, qui bloque les prélèvements d’un créancier donné. Votre banque peut aussi proposer une liste blanche ou noire de créanciers autorisés.
Retenez toutefois qu’arrêter un prélèvement ne supprime pas l’obligation de rembourser un crédit en cours. Si vous coupez le débit sans convenir d’un autre mode de paiement, vous risquez un impayé. Si la difficulté est financière, contactez le service client pour demander un report, un étalement ou un réaménagement. Plus vous en parlez tôt, plus les solutions sont nombreuses.
Reçu un virement de CA Consumer Finance : que faire ?
Un virement en provenance de l’organisme n’est pas forcément anormal non plus. Il peut s’agir d’un déblocage de crédit, d’un remboursement après un rachat ou une annulation, d’un trop-perçu ou de la restitution d’une somme prélevée à tort. Retrouvez le motif dans le libellé du virement et rapprochez-le d’un contrat ou d’une demande récente.
Si vous n’avez rien demandé, ne renvoyez pas l’argent de votre propre initiative à un IBAN reçu par message : des arnaques exploitent ce schéma. Contactez l’organisme par ses canaux officiels et suivez la procédure de retour qu’il vous indique, éventuellement avec l’aide de votre banque.
Erreurs fréquentes et vigilance face aux faux prélèvements
Quelques réflexes évitent la plupart des problèmes :
- bloquer le prélèvement sans avoir vérifié l’existence du contrat ;
- confondre une ligne de crédit renouvelable avec un prêt à mensualité fixe ;
- oublier de prévenir la banque après un changement de compte ou d’IBAN ;
- répondre à un message qui prétend « régulariser » un prélèvement et réclame des identifiants ;
- ne pas conserver les contrats après leur remboursement final.
Les fraudes par prélèvement existent. Un débit réellement inconnu, avec un créancier que vous ne pouvez rattacher à aucun achat, doit être signalé rapidement à la banque. D’autres libellés peuvent d’ailleurs intriguer, comme celui décrit dans FPE Charenton, et la méthode de vérification reste la même : relever, recouper, demander.
Si vous avez le sentiment que le crédit est devenu un poids, faites aussi le point sur l’ensemble de vos engagements. Certaines offres bancaires ou de financement se ressemblent beaucoup, et comprendre ce que l’on a signé aide à décider. Pour un exemple de lecture d’une offre de groupe bancaire, voyez Ca centreloire. Et lorsqu’un crédit s’accompagne d’une proposition de réorganisation de dettes ou d’un contrat de sécurisation, Les pièges du CSP aide à repérer les points à ne pas négliger.
Questions pratiques sur le prélèvement SEPA CA Consumer Finance
Un prélèvement CA Consumer Finance peut-il être une arnaque ?
C’est rare mais possible. Si aucun contrat, aucun achat financé ni aucune carte ne correspond au débit, signalez-le à votre banque sans attendre et demandez le remboursement. Évitez de communiquer vos coordonnées à un correspondant qui vous a contacté spontanément.
Où trouver le numéro de mon mandat SEPA ?
Il figure sur le document signé à la souscription, dans votre espace client en ligne et souvent dans le détail de l’opération sur votre relevé bancaire, sous le nom de RUM (référence unique de mandat).
Le prélèvement a eu lieu alors que mon crédit est soldé : que faire ?
Réclamez par écrit l’attestation de solde et l’échéancier final, puis demandez le remboursement de la somme. Si l’organisme tarde, votre banque peut intervenir dans les délais prévus pour la contestation.
Puis-je décaler la date de prélèvement sans frais ?
Cela dépend du contrat et de la marque de crédit. Certaines autorisent le changement depuis l’espace client, d’autres le limitent. Vérifiez les conditions avant de modifier, et assurez-vous que le compte sera approvisionné à la nouvelle date.
Que se passe-t-il si le prélèvement est rejeté faute de provision ?
La mensualité reste due. Votre banque peut facturer des frais et le créancier peut en appliquer aussi. Prenez contact rapidement avec lui pour convenir d’un nouveau passage ou d’un arrangement plutôt que d’attendre une relance.
